Важно е да знаете: вие дължите ддс за фактурите към клиентите, но и можете да си върнете ддс от фактурите за вашите присъщи разходи.
Тримесечните отчети за ддс BTW се подават и дължимите суми по тях се плащат на данъчното Belastingdienst до един месец след приключването му:
- тримесечие: януари, февруари, март: до края на април трябва се подаде отчета и да се плати дължимото BTW. За наше и ваше улеснение, вие трябва да ни пратите всички фактури и документи до 20 април! Нужно е време, за да обработим на спокойствие всичко и да пуснем отчета.
- тримесечие: април, март, юни: до края на юли. Трябва да ни пратите всичко да 20 юли!
- тримесечие: юли, август, септември: до края на октомври. Трябва да ни пратите всичко до 20 октомври!
- тримесечие: октомври, ноември, декември: до края на януари на следващата година. Трябва да ни пратите всичко до 20 януари!
Както беше обяснено, отчетите се пускат с вашите пароли и получен sms от DigiD eHerkening. Не носим вина, ако не сте ни пратили sms кода.
В началото на всяка календарна година Belastingdienst праща на фирмите писмо с четири на брой 16 цифрени кодове за всяко отделно тримесечие, с които вие ще плащате сумите по BTW отчетите. Ако фирмата е нова, писмото ще пристигне до месец след регистрацията. Пазете добре писмото. Но ако го загубите, при всяко генериране и подавене на отчета излизат кодовете, ще ви ги пратим.
Има два вида ддс BTW в Нидерландия – 9% и 21% . Големите фирми обаче може да поискат от вас фактура без ддс BTW, те ще имат грижа да го платят на Belastingdienst. Тогава се отбелязва във фактурата BTW verlegd /намалено – условен превод/
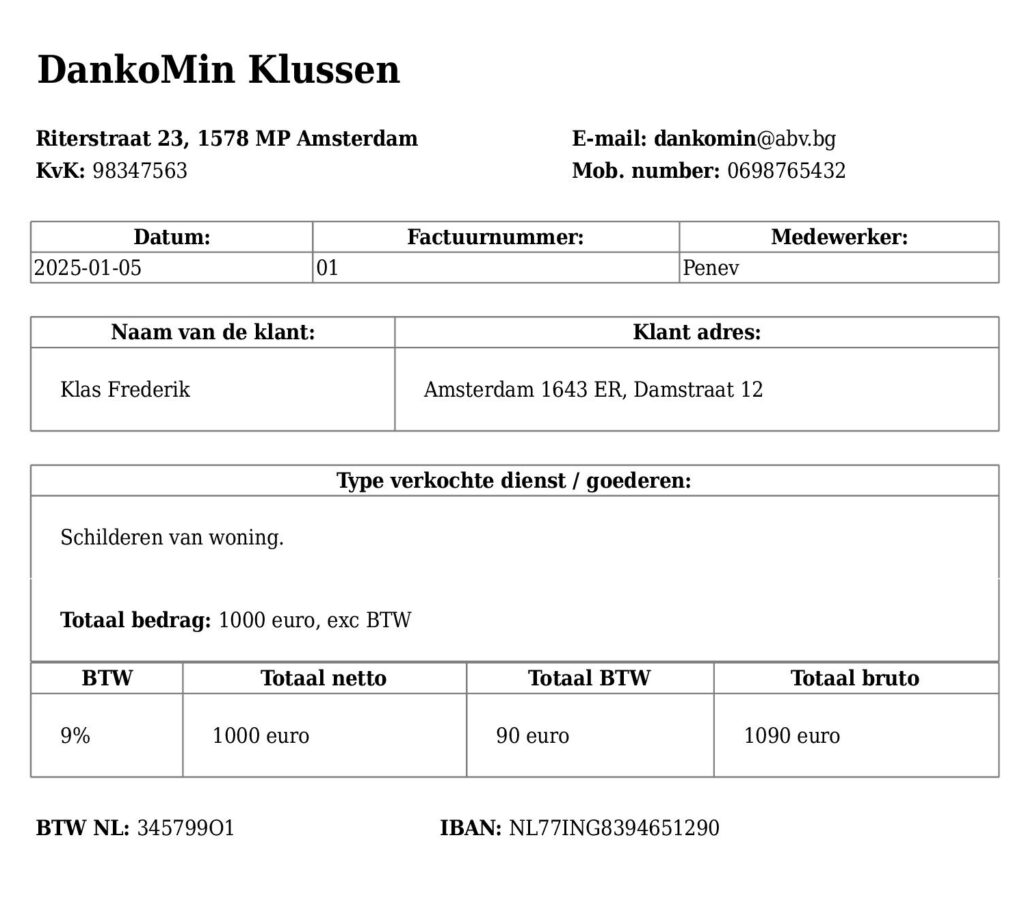
9% BTW-ддс се начислява за боядисване, мазилка, тапети, изолация на жилищни сгради на частни лица по-стари от 2 години. Същото важи и за чистенето на частни домове. Ако работите обаче каквито и е други неща, или чистите кантора, офис за фирма, то данъчната ставка е 21%.
Как се изчислява ддс BTW? То може да бъде добавено към общата сума или да бъде извадено от нея. Ако имате уговорка за 1000 евро чисто, то към нея следва да бъде добавена сумата за ддс BTW от 9 или 21%.
Пример: 1000 евро чисто х 9% = 90 euro BTW. Тогава 1000 + 90 = 1090 общо. Или 1000 евро чисто х 21% =210 euro BTW. Тогава 1000 + 210 = 1210 общо.
Във фактурата се пише 1000 euro excl. BTW/тоест без ддс/ независимо дали е 9% или 21% и отдолу се изчислява и добавя отделно към общата сума.
Ако уговорката е за 1000 евро всичко, с ддс BTW включено в сумата, тогава се пише BTW incl. /тоест включено/ В този случай трябва да се изчисли ддс-то и да се извади от 1000 евро. Формулата е следната: първо се умножава сумата по 9 или 21 и се дели на 109 или 121.
1000 x 9 : 109 = 82.57 това е BTW , което се вади от сумата ; 1000 – 82.57 = 917.43 €
1000 x 21 : 121 = 173.55 това е BTW, което се вади от сумата 1000 – 173.55 = 826.45 €
Всяко ддс BTW от вашите фактури към клиентите трябва след края на тримесечието да изплатите на данъчното-Belastindienst. От общата сума на дължимото ддс обаче вие може да приспаднете ддс BTW от фактурите за материали, присъщи за вашата дейност – бензин, дизел, гипс, цемент, силикон, бои и пр.
Пример: имате 12100 евро оборот. Дължите 2100 евро ддс BTW. Но имате материали, гориво и пр. за 1210 евро с общо 210 евро ддс BTW. Тези 210 се приспадат от 2100, плащате 1890 /условен пример/ .